Jeg har startet en AI-virksomhed, men jeg tror, at AI-boblen er ved at briste
Teknologien er reel, men jeg forventer, at de store AI-aktier falder mindst 30 procent inden for et år.
Jeg er meget bullish på AI. Det er grunden til, at jeg forlod McKinsey og startede alice for næsten tre år siden. Men det seneste års tid har jeg sagt, at vi er i en AI-boble, og nu tror jeg, at den er ved at briste. Dagens AI-værdiansættelser forudsætter, at de fleste virksomheder tager AI i brug og får markant mere reel værdi ud af det inden for få år, men min erfaring er, at mennesker ikke forandrer sig så hurtigt, og at det derfor tager længere tid at høste gevinsten. Samtidig finansieres mere og mere af AI-udbygningen med lån, der bliver stadig dyrere, og renterne skal betales længe før, de fleste ændrer deres måde at arbejde på.
Jeg forventer, at de store AI-aktier samlet set falder mindst 30 procent fra dagens kurser inden for et år. Det kunne fx være Nvidia og Oracle. Jeg kan hurtigt ligne et fjols, og hvis man er over ét år for tidligt ude, er det næsten så godt som at tage fejl. Jeg tager fx fejl, hvis omsætningen fra AI vokser hurtigt nok til at indhente investeringerne, eller hvis renterne begynder at falde markant.
Den korte version
- Teknologien er reel, men folk er blevet revet med, og værdiansættelserne er nu for høje.
- Væksten aftager, og det reelle overskud er langt fra det, værdiansættelserne kræver.
- Det begynder at knække der, hvor gælden er, og stigende renter øger presset.
- Nogle få gode virksomheder vil stå tilbage som vindere, men når boblen brister, vil den udslette store værdier og mange virksomheder.
Man kan tro på AI og stadig mene, at markedet tager fejl
Når jeg siger, at vi er i en boble, bliver jeg nogle gange spurgt, hvorfor jeg så selv bygger en AI-virksomhed. For mig er det to meget forskellige ting. Det ene handler om, hvad teknologien kan, det andet om, hvad markedet betaler for den. En teknologi kan godt være reel og alligevel være prissat alt for højt, og de fleste i branchen har al mulig grund til at tale værdiansættelserne op. Jeg synes, det er mere nyttigt at sige, hvad jeg faktisk ser. Og jeg tror på, at AI kan gøre rigtig meget godt. En personlig tutor til alle elever og studerende er et af de bedste eksempler, jeg kender, og det er derfor, jeg bygger alice.
AI-virksomheder har reel omsætning, men værdiansættelserne er løbet for langt foran
Modsat mange dotcom-virksomheder har de førende AI-virksomheder rigtige kunder og reel omsætning. Det oplever vi også hos alice i lille skala. Vi har studerende, som elsker at benytte produktet og gladeligt betaler. Et meget mere kendt eksempel er selvfølgelig Anthropic, hvis omsætning steg fra 4,7 milliarder dollar i første kvartal til 11,6 milliarder i andet og 16,8 milliarder i tredje. Men væksten aftager. Omsætningen voksede med 6,9 milliarder dollar i andet kvartal og 5,2 milliarder i tredje, så kvartalsvæksten faldt fra knap 150 procent til omkring 45 procent. Det er stadig ekstraordinært, men værdiansættelserne kræver, at det fortsætter i mange år.
Amazon, Alphabet, Meta og Microsoft investerer over 700 milliarder dollar i år, en stor del i AI-datacentre. David Cahn fra Sequoia vurderer, at ét års investeringer af den størrelse kræver omkring 1,5 billioner dollar i omsætning fra slutkunder for at tjene sig hjem, fordi både cloud-udbyderen og den AI-virksomhed, der sælger til dig, skal have deres avance. Fordelt over de fem til seks år, chippene forventes at holde, er det 250 til 300 milliarder dollar om året, og hvert nyt års investeringer lægger mere oveni. OpenAI og Anthropic, de to største AI-laboratorier, omsætter tilsammen for omkring 120 milliarder dollar om året i det nuværende tempo, under halvdelen af det. Anden AI-omsætning, fx Microsofts, gør hullet mindre, men en del af den kommer fra AI-laboratorierne selv, som betaler for regnekraft.
Værdiansættelserne kræver hypervækst, men mennesker forandrer sig langsomt
Optimisternes argumenter skal tages alvorligt. På papiret er de store tech-virksomheder meget profitable, og i september handlede S&P 500 til omkring 19 gange den forventede indtjening, kun omkring 10 procent over gennemsnittet for de seneste 30 år. Overophedningen ligger hos de private AI-laboratorier, og de aktier, der er mest udsatte, er dem, hvis indtjening afhænger af udbygningen, fx Nvidia og Oracle. Deres aktier ser ikke dyre ud målt på dagens indtjeningsforventninger, men de forventninger forudsætter, at udbygningen bliver ved med at vokse. Investorer har talt om at værdisætte Anthropic til 1,5 til 2 billioner dollar, 22 til 30 gange omsætningen i tredje kvartal på 16,8 milliarder dollar ganget med fire for at approksimere den årlige omsætning. Skal den pris give mening ved markedets 19 gange indtjeningen, kræver det et årligt overskud på 80 til 105 milliarder dollar, mere end hele omsætningen i dag. Ifølge Reuters hviler argumentet for den pris på Anthropics egen prognose om en omsætning på 190 til 200 milliarder dollar i 2028, omkring tre gange det nuværende niveau.
Det har jeg svært ved at tro på. Jeg har arbejdet med teknologiske transformationer i mange år hos McKinsey, og de tager næsten altid længere tid end forventet. Forandring er svær, og mennesker har det med at bevæge sig langsomt, især store grupper af mennesker. Det bliver ikke anderledes her. Nogle vil tage AI til sig meget hurtigt, men de fleste vil ikke.
Jeg tror, at AI vil gøre verden meget rigere, men det vil tage længere tid, end optimisterne forventer.
Fire grunde til, at jeg tror, boblen er ved at briste
En langsommere udbredelse end forventet er grunden til, at jeg mener, at værdiansættelserne og indtjeningsforventningerne bag dem er for høje, men værdiansættelser kan godt være for høje i årevis. Fire ting, i prioriteret rækkefølge, får mig til at tro, at boblen er ved at briste.
1. Det reelle overskud er langt fra det, værdiansættelserne kræver
Hurtig vækst er ikke det samme som profitabel vækst. Ifølge The Information brændte OpenAI 3,7 milliarder dollar af i første kvartal, mens omsætningen var 5,7 milliarder. Bruttoavancen på omkring 39 cent pr. solgt dollar dækker ikke de milliarder, virksomheden bruger på at træne den næste model, og OpenAI kan ikke holde op med at træne, for de bedste åbne modeller, som enhver virksomhed kan downloade og køre på sine egne servere, halter i gennemsnit kun omkring fire måneder efter de bedste lukkede. Det er et “treadmill not a moat”, som man ville sige på engelsk. Anthropics positive cash flow i tredje kvartal er imponerende. Men kunderne betaler ekstra for den bedste model, og når alle modellerne bliver rigtig gode, betyder det mindre at have den allerbedste. Så vil kunderne måske ikke blive ved med at betale lige så meget ekstra. Sker det, kan jeg ikke se, hvordan Anthropic skal tjene det overskud, værdiansættelsen kræver, eller hvordan AI-laboratorierne skal blive ved med at betale for stadig mere regnekraft.
Selv giganternes overskud ser bedre ud, end det er. I Alphabets rekordoverskud på 112 milliarder dollar i andet kvartal indgik andre indtægter på 98 milliarder, primært urealiserede gevinster på ejerandele i SpaceX og Anthropic, og Nvidia bogførte den slags gevinster for 23,7 milliarder dollar i første halvdel af sit regnskabsår, omkring en femtedel af nettooverskuddet. Det er primært papirgevinster, som kan forsvinde lige så hurtigt, som de kom. Og hvis nye chips gør AI-serverne forældede hurtigere, end giganternes regnskaber forudsætter, er dagens overskud for højt.
2. Gælden hober sig op, og der går revner i de svageste led
Nogle af giganterne låner nu for at bygge. Alphabets frie cash flow blev negativt i andet kvartal, og Alphabet, Amazon, Meta og Oracle har udstedt nye obligationer for over 228 milliarder dollar i år. CoreWeave, som udlejer AI-regnekraft, havde i andet kvartal renteudgifter på fem gange det justerede driftsresultat, og selskabets obligationer giver en rente på over 15 procent, et tegn på, at investorerne tvivler på at få alle deres penge tilbage. Både CoreWeave og Oracle, som S&P vurderer ét trin over junk-niveau, er afhængige af OpenAI, og omkring halvdelen af Oracles ordrebeholdning på 638 milliarder dollar er knyttet til OpenAI. Hvis långiverne trækker sig, bremses udbygningen, og Nvidias salg følger efter.
3. Pengene går i ring
Nogle af de største købere af AI-chips og regnekraft bliver finansieret af de virksomheder, der sælger til dem. Nvidia har investeret 30 milliarder dollar i OpenAI og indvilliget i at garantere op til 105 milliarder dollar af OpenAIs leje- og strømbetalinger for et datacenter i Ohio, som kun skal køre på Nvidias chips. OpenAI betaler cloud-udbydere som Oracle og CoreWeave for regnekraft, og de køber Nvidias chips, så en del af pengene bag Nvidias salg kom oprindeligt fra Nvidia selv.
Når en leverandør finansierer sine egne kunder, ser salget stærkere ud, end den reelle efterspørgsel er, og hvis kunderne ikke kan betale, mister leverandøren både pengene og de fremtidige ordrer. Det skete for Lucent, der dengang var en af USA’s største leverandører af teleudstyr. I 1999 havde Lucent lovet nystartede teleselskaber lån for omkring 7 milliarder dollar, så de kunne købe udstyret. Da mange gik konkurs, var lånene tabt, ordrerne stoppede, og Lucents aktiekurs faldt fra 84 dollar til under 1 dollar. Nvidia er langt mere profitabel, end Lucent var, men mønstret er velkendt.
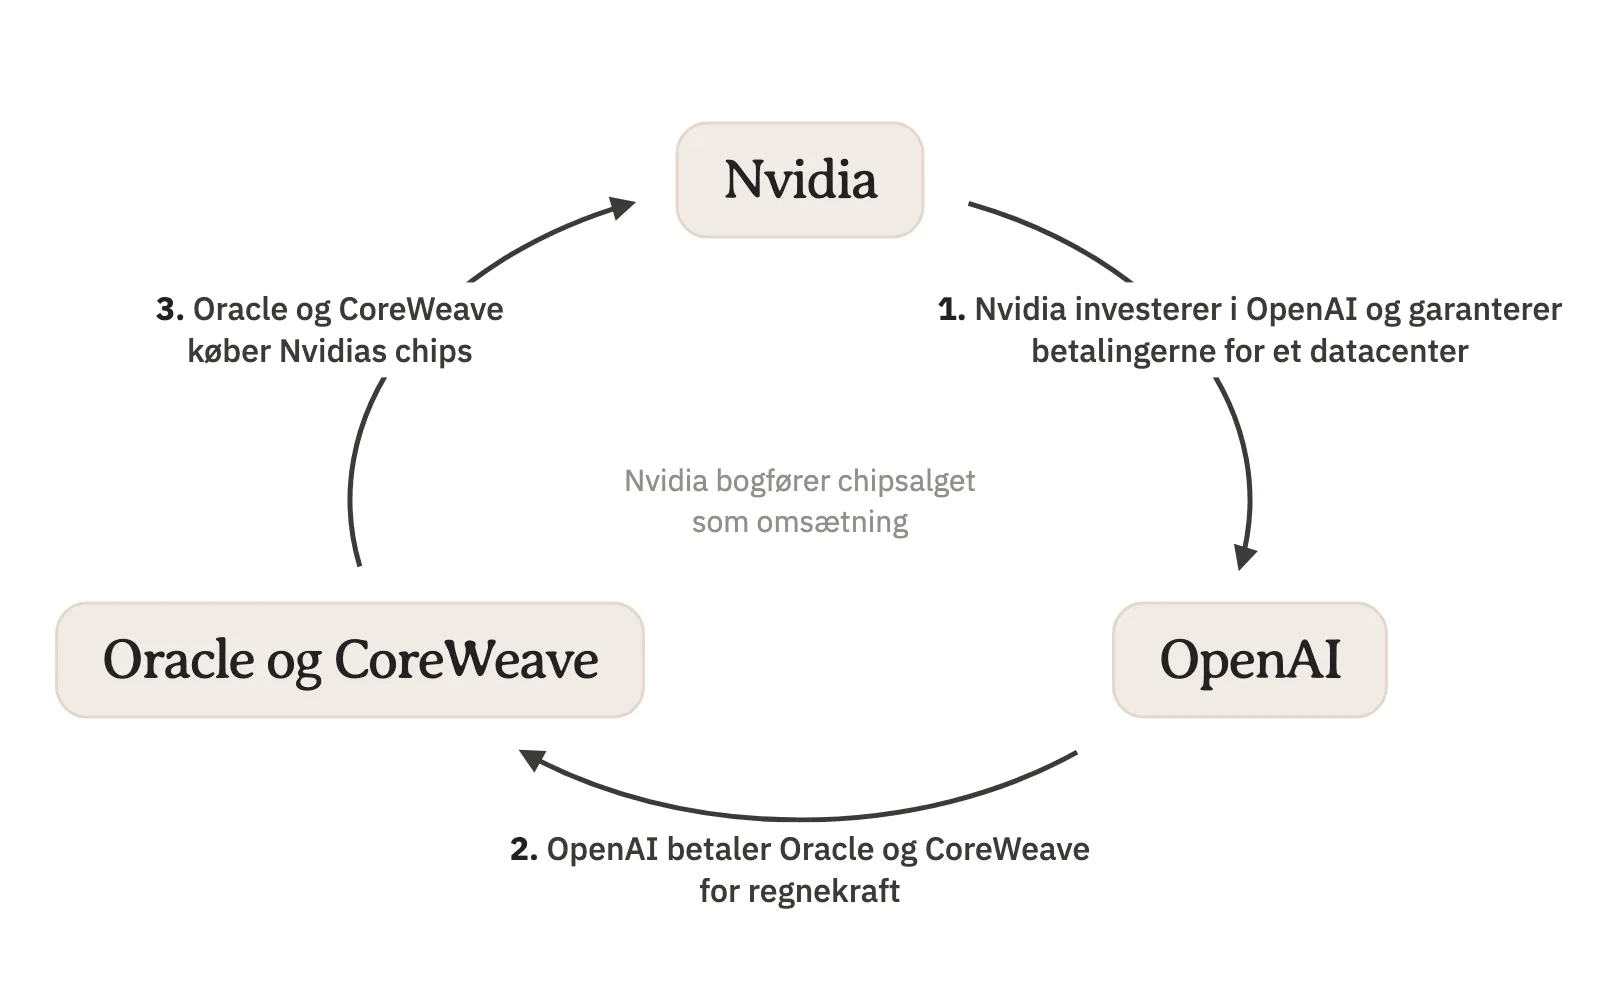
Sådan går pengene i ring mellem Nvidia og kunderne.
4. Pengene bliver dyrere
Formlen på tavlen på billedet ovenfor viser, hvorfor renten betyder noget. En virksomhed er værd, hvad dens fremtidige pengestrømme er værd i dag, og det meste af AI-virksomhedernes værdi ligger langt ude i fremtiden, hvor højere renter æder mest af den. Højere renter gør også gælden dyrere. Den amerikanske centralbank, Fed, hævede renten i september for første gang siden 2023, og den 10-årige amerikanske statsrente nåede i begyndelsen af oktober sit højeste niveau siden 2002. Den er faldet lidt siden, så jeg ser renterne som et ekstra pres, ikke som udløseren.
Jeg er stadig meget bullish på AI
Carlota Perez, som har forsket i teknologiske revolutioner i årtier, siger, at hun “ikke har set en guldalder uden et krak”, og jeg tror, at AI vil gå samme vej. Krakket kommer måske ikke med et brag, fordi de store tech-virksomheder er solide forretninger. Men det kan blive en langsom nedtur, hvor korrektionen sker over flere måneder. Under dotcom-krakket faldt Nasdaq 78 procent, og Cisco, den tids Nvidia, var mere end 25 år om at nå tilbage til sin aktiekurs fra 2000. Mange virksomheder vil ikke overleve, især dem med mest gæld, men nogle få vil stå tilbage som klare vindere, ligesom Amazon gjorde efter dotcom-boblen.
Når boblen brister, bliver det sværere for AI-startups at rejse penge, også for alice. Det ændrer ikke, hvad vi bygger. Vi forsøger at bygge noget, folk vil have og elsker, med en gruppe meget talentfulde mennesker, for hvis vi gør det, er der værdi, så er der en forretning, og så klarer vi os. Og at hjælpe elever og studerende med at lære er en meget meningsfuld mission, som vi er stolte af. Men risikoen for, at boblen brister, ændrer, hvordan vi bruger pengene. Jeg er mindre optaget af vækst og mere af fastholdelse af brugere og af at bygge noget, de elsker at bruge. Og vi bruger kun penge på vækst, når vi ser tegn på, at den er profitabel, også selv om det betyder, at vi når vores omsætningsmål senere. Jeg tror, at alice bliver en af vinderne. Vi bygger en AI-studieplatform, og hvis du har lyst, kan du prøve den her.
Tror du, at vi er i en AI-boble? Og hvis ja, hvor knækker den først?
Disclaimer: Indlægget udtrykker mine personlige holdninger og er hverken investeringsrådgivning eller en anbefaling om at købe eller sælge værdipapirer.
Kilder
- Reuters, med henvisning til en investor, oktober 2026: Anthropics omsætning pr. kvartal
- Inc, med henvisning til Reuters, september 2026: Anthropics omsætning i første kvartal ifølge børsprospektet
- Platformonomics, juli 2026: big techs forventede investeringer
- David Cahn, juli 2026: AI’s spørgsmål til 1,5 billioner dollar
- GPU Insights, 2026: afskrivning af servere og chips
- Quartz, med henvisning til FT og CNBC, oktober 2026: OpenAIs årlige omsætningstempo på omkring 50 milliarder dollar
- Techzine, august 2026: Microsofts omsætning på 24,1 milliarder dollar fra OpenAI
- J.P. Morgan Guide to the Markets, september 2026: S&P 500’s forventede P/E og 30-årsgennemsnit
- Reuters, oktober 2026: forventningerne til Anthropics børsværdi
- The Next Web, med henvisning til Reuters, august 2026: Anthropics omsætningsprognose for 2028 bag børsværdien
- The Decoder, med henvisning til The Information, juni 2026: OpenAIs omsætning, pengeforbrug og bruttomargin i første kvartal
- Epoch AI, 2026: åbne og lukkede modeller
- Axios, oktober 2026: Anthropic med positivt cash flow i tredje kvartal
- Alphabet, 10-Q for andet kvartal 2026: rekordoverskud, andre indtægter og gevinster på ejerandele
- Shacknews, med henvisning til CNBC, juli 2026: ejerandelene i SpaceX og Anthropic bag Alphabets andre indtægter
- Nvidia, regnskab for andet kvartal i regnskabsåret 2027: nettooverskud og gevinster på ejerandele
- Alphabet, regnskabsmeddelelse for andet kvartal 2026: frit cash flow
- investingLive, med henvisning til LSEG, oktober 2026: big techs obligationsudstedelser
- CoreWeave, regnskab for andet kvartal 2026: renteudgifter og justeret driftsresultat
- Computing, med henvisning til S&P, juli 2026: Oracles nedgradering og ordrebeholdning knyttet til OpenAI
- DCD, september 2025: OpenAIs tilsagn til CoreWeave
- Reuters, 19. oktober 2026: CoreWeaves obligationer
- Investing.com, maj 2026: Nvidias investering på 30 milliarder dollar i OpenAI
- Axios, august 2026: Nvidias garanti for OpenAIs datacenter i Ohio
- Fortune: Lucents lånetilsagn til kunder
- NJBIZ, 2006: sådan faldt Lucent
- Federal Reserve, september 2026: rentebeslutning
- Bloomberg Government, oktober 2026: den 10-årige rente på det højeste i 24 år
- Irish Times, genudgivet fra FT, august 2025: Carlota Perez
- Fortune, 2015: Nasdaqs fald fra 2000 til 2002
- Bloomberg via Yahoo Finance, december 2025: Cisco
Kim Rants, stifter og CEO, alice